

Algunos legisladores consideraron que el precio de venta fue notoriamente menor a los gastos que implicó su adquisición.
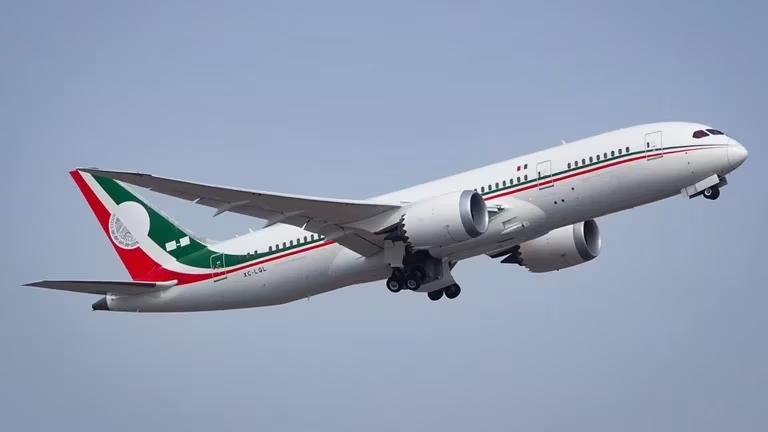
Desde el Congreso de la Unión se prepara una exigencia hacia el Gobierno de México para que transparente el proceso de compra-venta del avión presidencial “José María Morelos y Pavón”, adquirido por Tayikistán el 20 de abril de 2023.
En la sesión del 12 de julio, la Tercera Comisión de la Permanente, presidida por la diputada Carolina Viggiano Austria, aprobó por unanimidad un dictamen para exigir que la Secretaría de Hacienda y Crédito Público (SHCP) y el Banco Nacional de Obras y Servicios Públicos (Banobras) presenten un informe detallado que incluya los motivos por los cuales se aprobó que el precio de venta se fijara en mil 658 millones 684 mil 400 pesos (aproximadamente 92 millones de dólares).
Una de las principales razones que expuso el Gobierno Federal respecto a la cifra fue que se acató al avalúo del Instituto de Administración y Avalúos de Bienes Nacionales (Indaabin).
En este sentido, los recursos obtenidos por la venta del lujoso Boeing 787-8 se utilizaron para liquidar un adeudo 332 millones de pesos por concepto de arrendamiento; además, se informó que el resto se invertiría en la construcción de dos hospitales: uno Tlapa, Guerrero y otro en Tuxtepec, Oaxaca.
No obstante, el documento aprobado por la Tercera Comisión estableció que la posesión y resguardo del “José María Morelos y Pavón” habría representado un costo notoriamente superior a la cifra que pagó el Gobierno de Tayikistán.
Esto debido a que, si se suma el precio de compra (adecuado a la conversión actual) a los desembolsos por operación, mantenimiento y arrendamiento, el total ascendería a 338 millones de dólares (mdd).
Es decir, en consideración de dicho órgano del Congreso, el avión presidencial se habría vendido por una cantidad 246 millones de dólares por debajo de su valor. Por tales motivos es que el dictamen solicitará a las instituciones un informe “en el que se señalen y precisen las razones que sustentan el precio de venta y el evalúo para su adquisición”.